Aprobar las cuentas no significa rendirlas
Quiero Maracena ha comprobado que el Ayuntamiento acumula años sin rendir sus cuentas ante los órganos encargados de fiscalizar la gestión económica de las entidades locales.
La información publicada en el Portal de Rendición de
Cuentas refleja que Maracena no tiene rendidas las cuentas correspondientes a
los últimos ejercicios consultados. 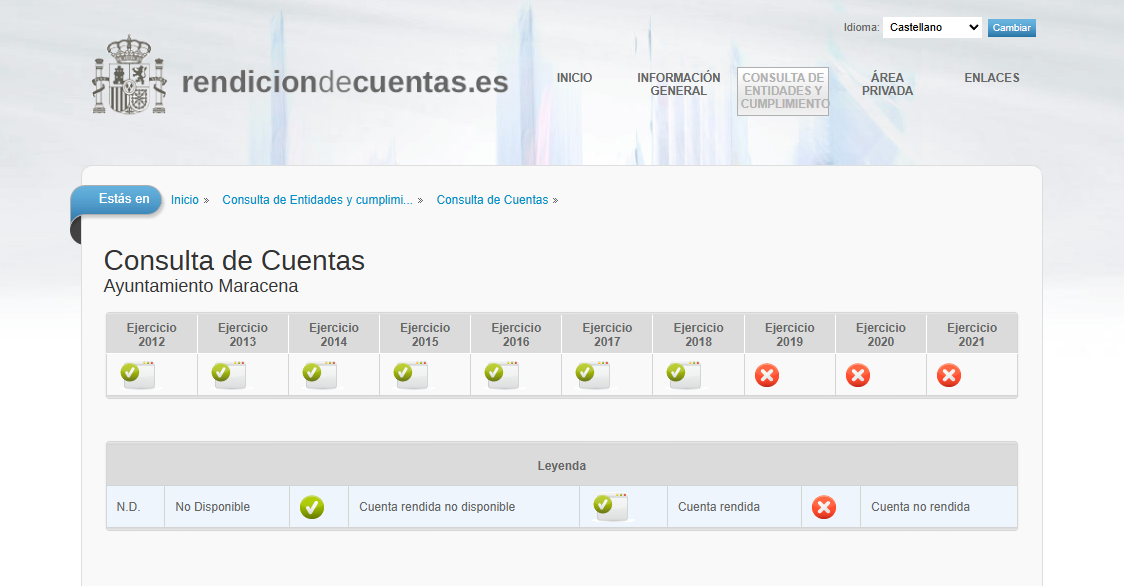
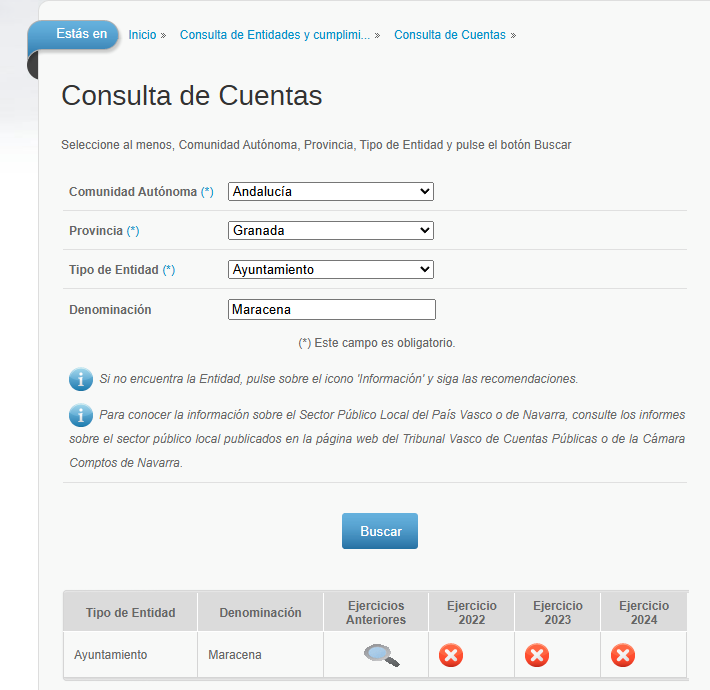
Esta situación resulta especialmente llamativa porque las Cuentas Generales de 2022, 2023 y 2024 fueron aprobadas por el Pleno municipal el pasado 2 de febrero de 2026. Sin embargo, aprobar las cuentas en el Pleno no significa haberlas rendido ante la Cámara de Cuentas de Andalucía.
Este 22 de julio, la Secretaría General de la Cámara de Cuentas ha confirmado personalmente por teléfono a Quiero Maracena que esas cuentas tampoco han sido remitidas.
Por tanto, el Ayuntamiento completó su aprobación plenaria, pero no consta realizado el posterior envío al órgano fiscalizador.
Cinco ejercicios sin remitir el control interno
La falta de rendición de las cuentas no es el único incumplimiento detectado.
El Portal de Rendición de Cuentas refleja que Maracena tampoco ha remitido la información correspondiente al ejercicio del control interno durante cinco años consecutivos:
- 2020; 2021; 2022; 2023; 2024
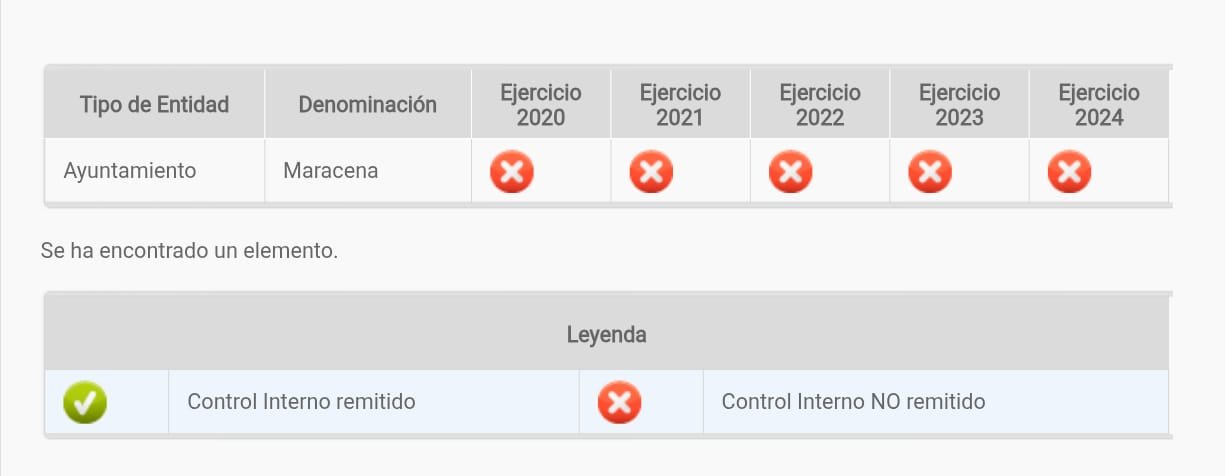
Esta información debía enviarse antes del 30 de abril del año siguiente a cada ejercicio. Por tanto, todos los ejercicios que aparecen en la plataforma se encuentran fuera de plazo.
La obligación corresponde al órgano de Intervención municipal y está regulada por la Instrucción del Tribunal de Cuentas publicada en el Boletín Oficial del Estado.
¿Qué información no se ha remitido?
No se trata de un simple trámite administrativo. La información de control interno permite que el Tribunal de Cuentas y la Cámara de Cuentas conozcan:
- La estructura y los medios de la Intervención.
- El sistema de control interno aplicado.
- Los resultados del control financiero.
- Los reparos formulados por Intervención.
- Los gastos aprobados en contra de reparos suspensivos.
- Los expedientes tramitados omitiendo la fiscalización previa.
- Las anomalías detectadas en la gestión de ingresos.
- Las posibles deficiencias económicas y presupuestarias.
Si durante un ejercicio no se hubiera producido ningún reparo, omisión o anomalía, también existía la obligación de presentar una certificación negativa.
Por tanto, no remitir la información impide conocer si existieron incidencias o si, sencillamente, no hubo ninguna que comunicar.
Lo que significa y lo que no significa
Quiero Maracena quiere actuar con rigor.
Estos incumplimientos no demuestran por sí solos que se hayan cometido ilegalidades ni permiten afirmar que durante esos años no se realizara ningún control interno.
Lo que sí acreditan es que los órganos fiscalizadores no han recibido por la vía legal establecida información esencial sobre cómo se ha controlado la gestión económica del Ayuntamiento.
Como consecuencia, tampoco puede conocerse públicamente si existieron reparos, gastos sin fiscalización previa, anomalías en los ingresos o deficiencias en el control financiero municipal.
La ausencia continuada de esta información reduce la transparencia y dificulta el control externo sobre el uso del dinero público.
Cinco años sin que se conozcan consecuencias
Ante esta situación, resulta necesario saber si el Ayuntamiento ha recibido requerimientos del Tribunal de Cuentas o de la Cámara de Cuentas de Andalucía y qué respuesta ha dado.
También debe aclararse:
- Por qué no se remitió la información.
- Quién tenía encomendada esta obligación en cada ejercicio.
- Si existieron vacantes o falta de medios en Intervención.
- Si los órganos fiscalizadores realizaron requerimientos.
- Si estos requerimientos fueron contestados.
- Qué medidas ha adoptado el Gobierno municipal para corregir la situación.
La remisión corresponde formalmente al órgano de Intervención. No obstante, el Gobierno municipal tiene la responsabilidad política de garantizar que el Ayuntamiento funcione correctamente, que Intervención disponga de medios suficientes y que las obligaciones legales se cumplan.
Quiero Maracena solicitará toda la documentación
Quiero Maracena solicitará formalmente al Ayuntamiento:
- Los justificantes de rendición de las cuentas pendientes.
- Una explicación sobre las causas de la falta de remisión.
- Los informes resumen anuales de control interno.
- Los planes anuales de control financiero.
- Los planes de acción aprobados por Alcaldía para corregir las deficiencias detectadas.
- La relación de reparos formulados por Intervención.
- Los expedientes con omisión de fiscalización previa.
- Las anomalías detectadas en la gestión de ingresos.
- Los requerimientos recibidos del Tribunal o de la Cámara de Cuentas.
- Las respuestas remitidas por el Ayuntamiento.
Igualmente, preguntará al Tribunal de Cuentas y a la Cámara de Cuentas de Andalucía si Maracena ha sido requerida, las fechas de esos requerimientos y las actuaciones adoptadas ante el incumplimiento reiterado.
Transparencia, control y responsabilidad
La oposición no consiste en formular acusaciones sin pruebas. Consiste en comprobar los datos, estudiar los documentos y exigir que la gestión del dinero público pueda ser fiscalizada.
La pregunta que debe responder el Gobierno municipal es muy sencilla:
¿Por qué Maracena acumula años sin rendir sus cuentas y cinco ejercicios sin remitir la información obligatoria de control interno?
Aprobar unas cuentas no es rendirlas. Gestionar dinero público también significa someterse al control público.
Maracena merece transparencia, explicaciones y cuentas claras.
Aquí dejamos enlace a la página de rendición de cuentas:
https://www.rendiciondecuentas.es/es/consultadeentidadesycuentas/control/
Y aquí certificado emitido por la misma:
20260728 Comunicación 39 Respuesta Miguel Ángel Fernández MartínezVer / descargar documento